

S&Pグローバルはハーレーダビッドソンの信用格付けをBBB-からBB+に引き下げ、アメリカの象徴であるハーレーダビッドソンをいわゆる「ジャンク」の領域に押し込んだが、ライダーへの影響は見出しが示すほど劇的ではない。
ハーレーダビッドソンは、格付け会社S&Pグローバルがハーレーダビッドソンの信用格付けをBBB-からBB+に格下げし、米国のメーカーから投資適格の地位を剥奪され、金融市場がかなり残酷に「ジャンク」と呼ぶ領域に押し込まれたことを受けて、さらなる経営上の挫折に見舞われた。
しかし、ハーレーオーナーがロードグライドのパニック販売やサービス予約のキャンセルを始める前に、格下げが実際に何を意味するのか理解しておく価値がある。かなり劇的な用語にもかかわらず、S&Pはハーレーダビッドソンがすぐに消滅する危険があると示唆しているわけではないからだ。
信用格付けは本質的に、お金を借りる企業の通信簿です。 BBB- 格付けは投資適格債券の最低ランクですが、BB+ はその 1 つ下の投機的な領域に位置します。今回の格下げは、S&Pがハーレーダビッドソンへの融資には以前よりも高いリスクが伴うと考えていることを意味しており、投資家は現金を引き渡す前に金利の引き上げを要求する可能性が高い。
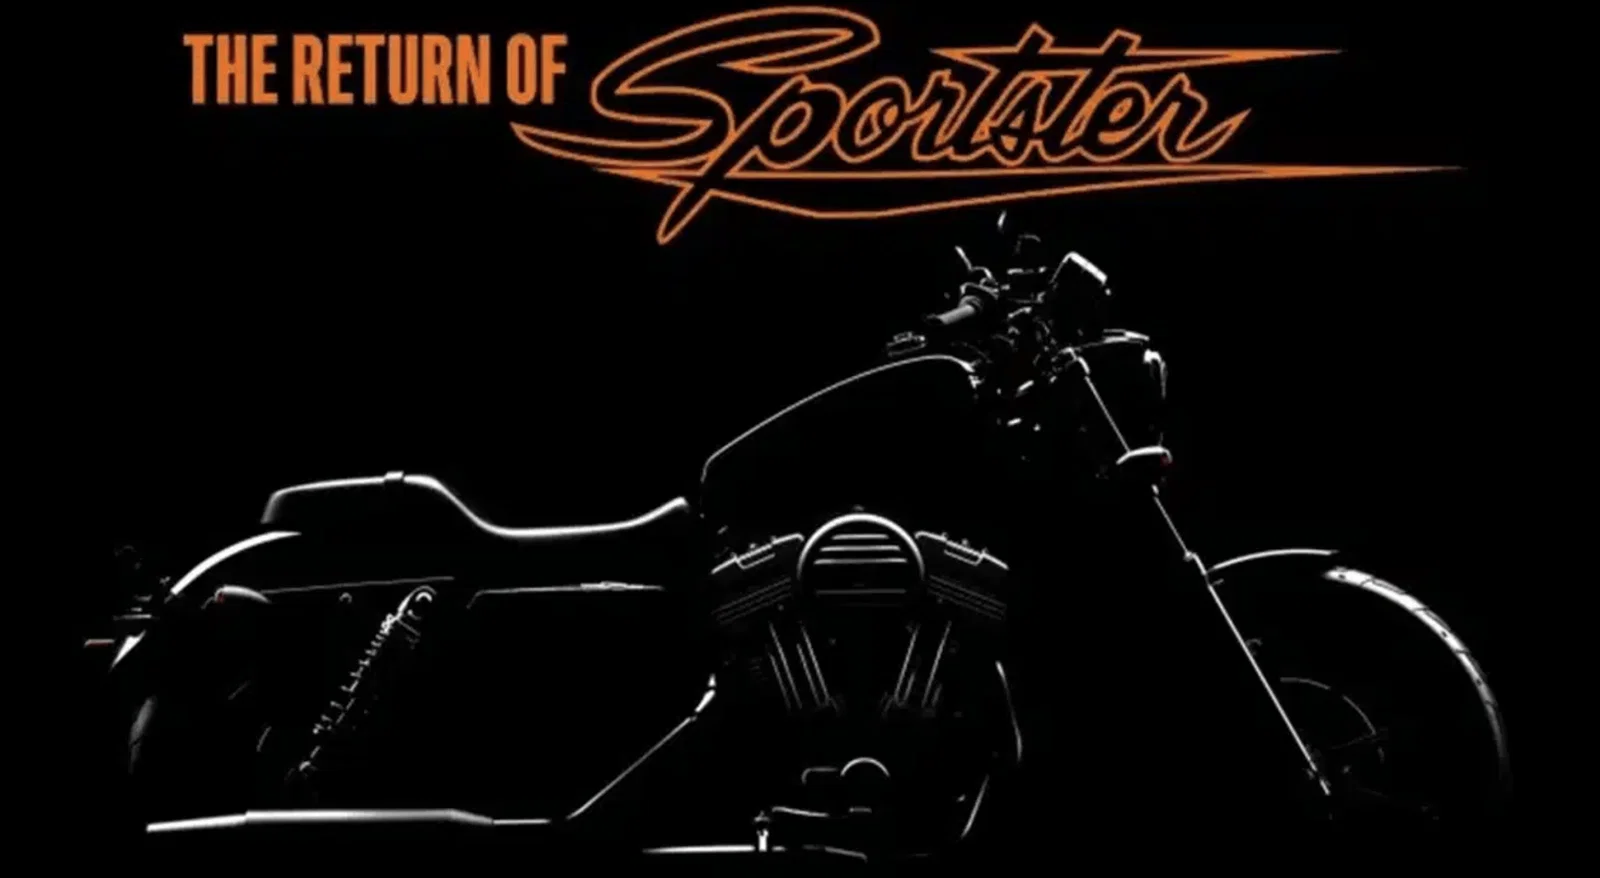
格下げの理由はハーレーの存続というよりも収益性の問題だ。 CEOのArtie Starrsの下で、同社は「Back to Bricks」ビジネス戦略により、数年に及ぶ市場シェアの低下を逆転させようとしている。その焦点は、復活するスポーツスターや今後発売されるスプリントモデルなど、より安くて入手しやすいオートバイを通じて新しいライダーを引き付けることです。また、ハーレーの広大なディーラーネットワークに再び注目が集まることになる。 S&Pは、この戦略が販売台数の観点からはうまくいくかもしれないと考えているが、バイクの新たな波がハーレーが歴史的に享受してきたような利益率を生み出すには数年かかるとも考えている。
ここが重要なポイントだ。誰もバイクを買わないからといってハーレーは罰せられるわけではないからだ。市場シェアを再構築する一方で、同社は販売するすべての自転車の利益率の低下を受け入れなければならない可能性があるとアナリストが考えているため、格下げされている。
ハーレーは何世代にもわたってプレミアムモーターサイクル分野で活躍してきました。大型バイクは高額で販売されますが、通常、より高価な付属品が装備されており、ディーラーでの整備や修理にはより多くの費用がかかります。前述のスポーツスターやスプリントなど、在庫を突然、小型で生産量が多く、利益率の低いバイクに切り替えることは、このグレードに悪影響を及ぼしている。
数字はミルウォーキーが直面している課題を示しています。米国の二輪車市場におけるハーレーのシェアは、2019年の49%強から2025年には約34.5%まで低下した。S&Pは同ブランドが新製品で失った地位の一部を取り戻すことができ、潜在的に40%台半ばに戻る可能性があると予想しているが、その回復にはマージンが犠牲になると予想している。
同格付け会社は、事実上営業利益の指標となるハーレーのEBITDAマージンが今年5~6%になると予想している。背景として、ハーレーは 2022 年と 2023 年に 16% を余裕で超えていました。今後 3 ~ 5 年間のハーレー自身の目標でさえ 10 ~ 12% にとどまっています。
さらに圧力を加えているのは、同社の「Back to Bricks」戦略に関連するリストラ費用と、鉄鋼とアルミニウムの関税関連費用であり、S&Pは2026年だけで総額9000万ドルに達する可能性があると考えている。ハーレーはまた、約16億3000万ドルの長期債務を帳簿上に抱えている。
では、これらすべてはライダー、ディーラー、そしてバイク自体にとって何を意味するのでしょうか?実際には、少なくとも短期的には、おそらくほんのわずかな額になるでしょう。
ハーレーダビッドソンは依然として金融市場へのアクセスを持っており、ディーラーは依然としてオートバイを受け入れており、同社自体は十分に財務的に安定しているため、S&Pは格下げとともにネガティブな見通しではなく「安定的」見通しを与えた。ムーディーズとフィッチも引き続きハーレーを投資適格相当の水準で格付けしているが、フィッチの見通しは依然としてネガティブである。
より大きな懸念はさらに先にあります。ハーレーが十分な速さで売上を伸ばすことができない場合、あるいは低価格モデルが販売店に新たな乗客を呼び込めない場合、借入コストはさらに上昇する可能性があり、製品、技術、拡張への将来の投資を正当化するのは難しくなる。
しかし今のところ、これはハーレーダビッドソンが排水溝を回っているわけではない。これは、同社の再生計画には多くの投資家が期待していたよりも時間がかかり、より多くの費用がかかるだろうとウォール街が言いたいことだ。プレミアムな利益率を誇るプレミアムバイクで名声を築いてきた企業にとって、これは最も飲み込むのが難しい薬かもしれない。
